Glöm ISK – spara skattefritt i aktiedepå

Knockout! Ingemar Johansson tar plats på tronen.

I oktober skrev jag om den missförstådda aktiedepån. Jag framhöll att en aktiedepå både minskar förväntad avkastning och risk, varför alla jämförelser med andra sparformer (ISK, KF, etc.) som endast baseras på den förväntade avkastningen är otillräckliga.

När jag började fundera på det här inlägget tänkte jag först ställa aktiedepån i en match mot ISK för att se vilken sparform som erbjuder den högsta riskjusterade avkastningen, men jag insåg snart att det riskerade bli knockout redan i första ronden. För att få en större utmaning berättar jag därför istället hur du kan spara skattefritt i aktiedepå.

Hur du sparar skattefritt i aktiedepå

För att spara skattefritt måste du uppfylla följande förutsättningar:

  • Möjlighet att få 30 % skatteåterbäring på kapitalförluster. Det kräver att du kan dra av förlusten mot kapitalinkomster samma år.
  • Möjlighet att låna pengar till 0 % ränta. Det går exempelvis att göra på Avanza med superlånet upp till maximalt 50 000 kronor.

Allt du behöver göra nu är att placera de pengar du vill spara skattefritt i aktiedepån tillsammans med ytterligare 42 % av beloppet som du lånar.

Självklart måste du fortfarande betala skatt på utdelningar och vinst, men utfallet efter skatt och eventuell skatteåterbäring blir detsamma som om du hade investerat det ursprungliga beloppet skattefritt.

Varför blir sparandet skattefritt?

Anta att du vill köpa en portfölj aktier för V kronor och att dessa, när du någon gång i framtiden säljer dem, är värda AV där A beskriver avkastningen inklusive utdelningar. Om du har ett skattefritt sparande skulle du kunna stoppa hela summan AV i fickan och gå hem.

För att återskapa precis det här utfallet med en aktiedepå med exakt samma risk lånar du x kronor och investerar V+x kronor, där storleken på lånet är valt för att uppfylla ekvationen 30\ \% * (V+x) = x. Ekvationen visar att du ska låna drygt 42 % av beloppet V du tänkt dig investera.

När du någon gång i framtiden säljer din portfölj får du A(V+x) kronor men om du gjort en vinst måste du betala 30 % av vinsten i skatt. Dessutom måste du betala tillbaka lånet. Kvar i fickan för dig blir därför

A(V+x) - 30\ \% * (A(V+x)-(V+x)) - x = A(V+x) - Ax + x - x = AV.

Med andra ord får du precis lika mycket i fickan som om du hade investerat V kronor i ett skattefritt sparande. Om du istället gör en förlust får du 30 % av förlusten i skatteåterbäring. Efter att du betalt tillbaka lånet har du kvar

A(V+x) + 30\ \% * ((V+x) - A(V+x)) - x = A(V+x) + x - Ax - x = AV.

Oavsett hur det går får du alltså exakt samma utfall som om du hade investerat V kronor i ett skattefritt sparande. Aktiedepån minskar både förväntad avkastning och risk, men genom lånet kan du höja dem så att ditt sparande blir helt identiskt med en skattefri placering.

Låter det för bra för att vara sant?

Det är faktiskt ännu bättre. Om du får en riktigt fin avkastning kan du tillämpa schablonbeskattning och få högre avkastning än du skulle ha haft om du direkt investerade skattefritt. Dessutom är det inte bara en teoretisk möjlighet – flera läsare borde kunna göra det här tricket i praktiken hos Avanza. Det går dock inte att göra i någon större skala eftersom du måste uppfylla de två villkor jag räknade upp i punktform ovan

Det här inlägget är förstås tillspetsat och jag överdriver medvetet en aning i rubrik och ingress, men nästa gång någon hävdar att ISK är så mycket bättre än aktiedepå hoppas jag att du kan förklara det här med riskjusterad avkastning. Kom ihåg: en jämförelse som endast baseras på den förväntade avkastningen är otillräcklig.

Uppdatering 2020-04-18: Efter ett klokt påpekande av Frihetviautdelning har jag ändrat ordval till ”otillräcklig” i första och sista stycket ovan.
Ändringar i Lysa räntor

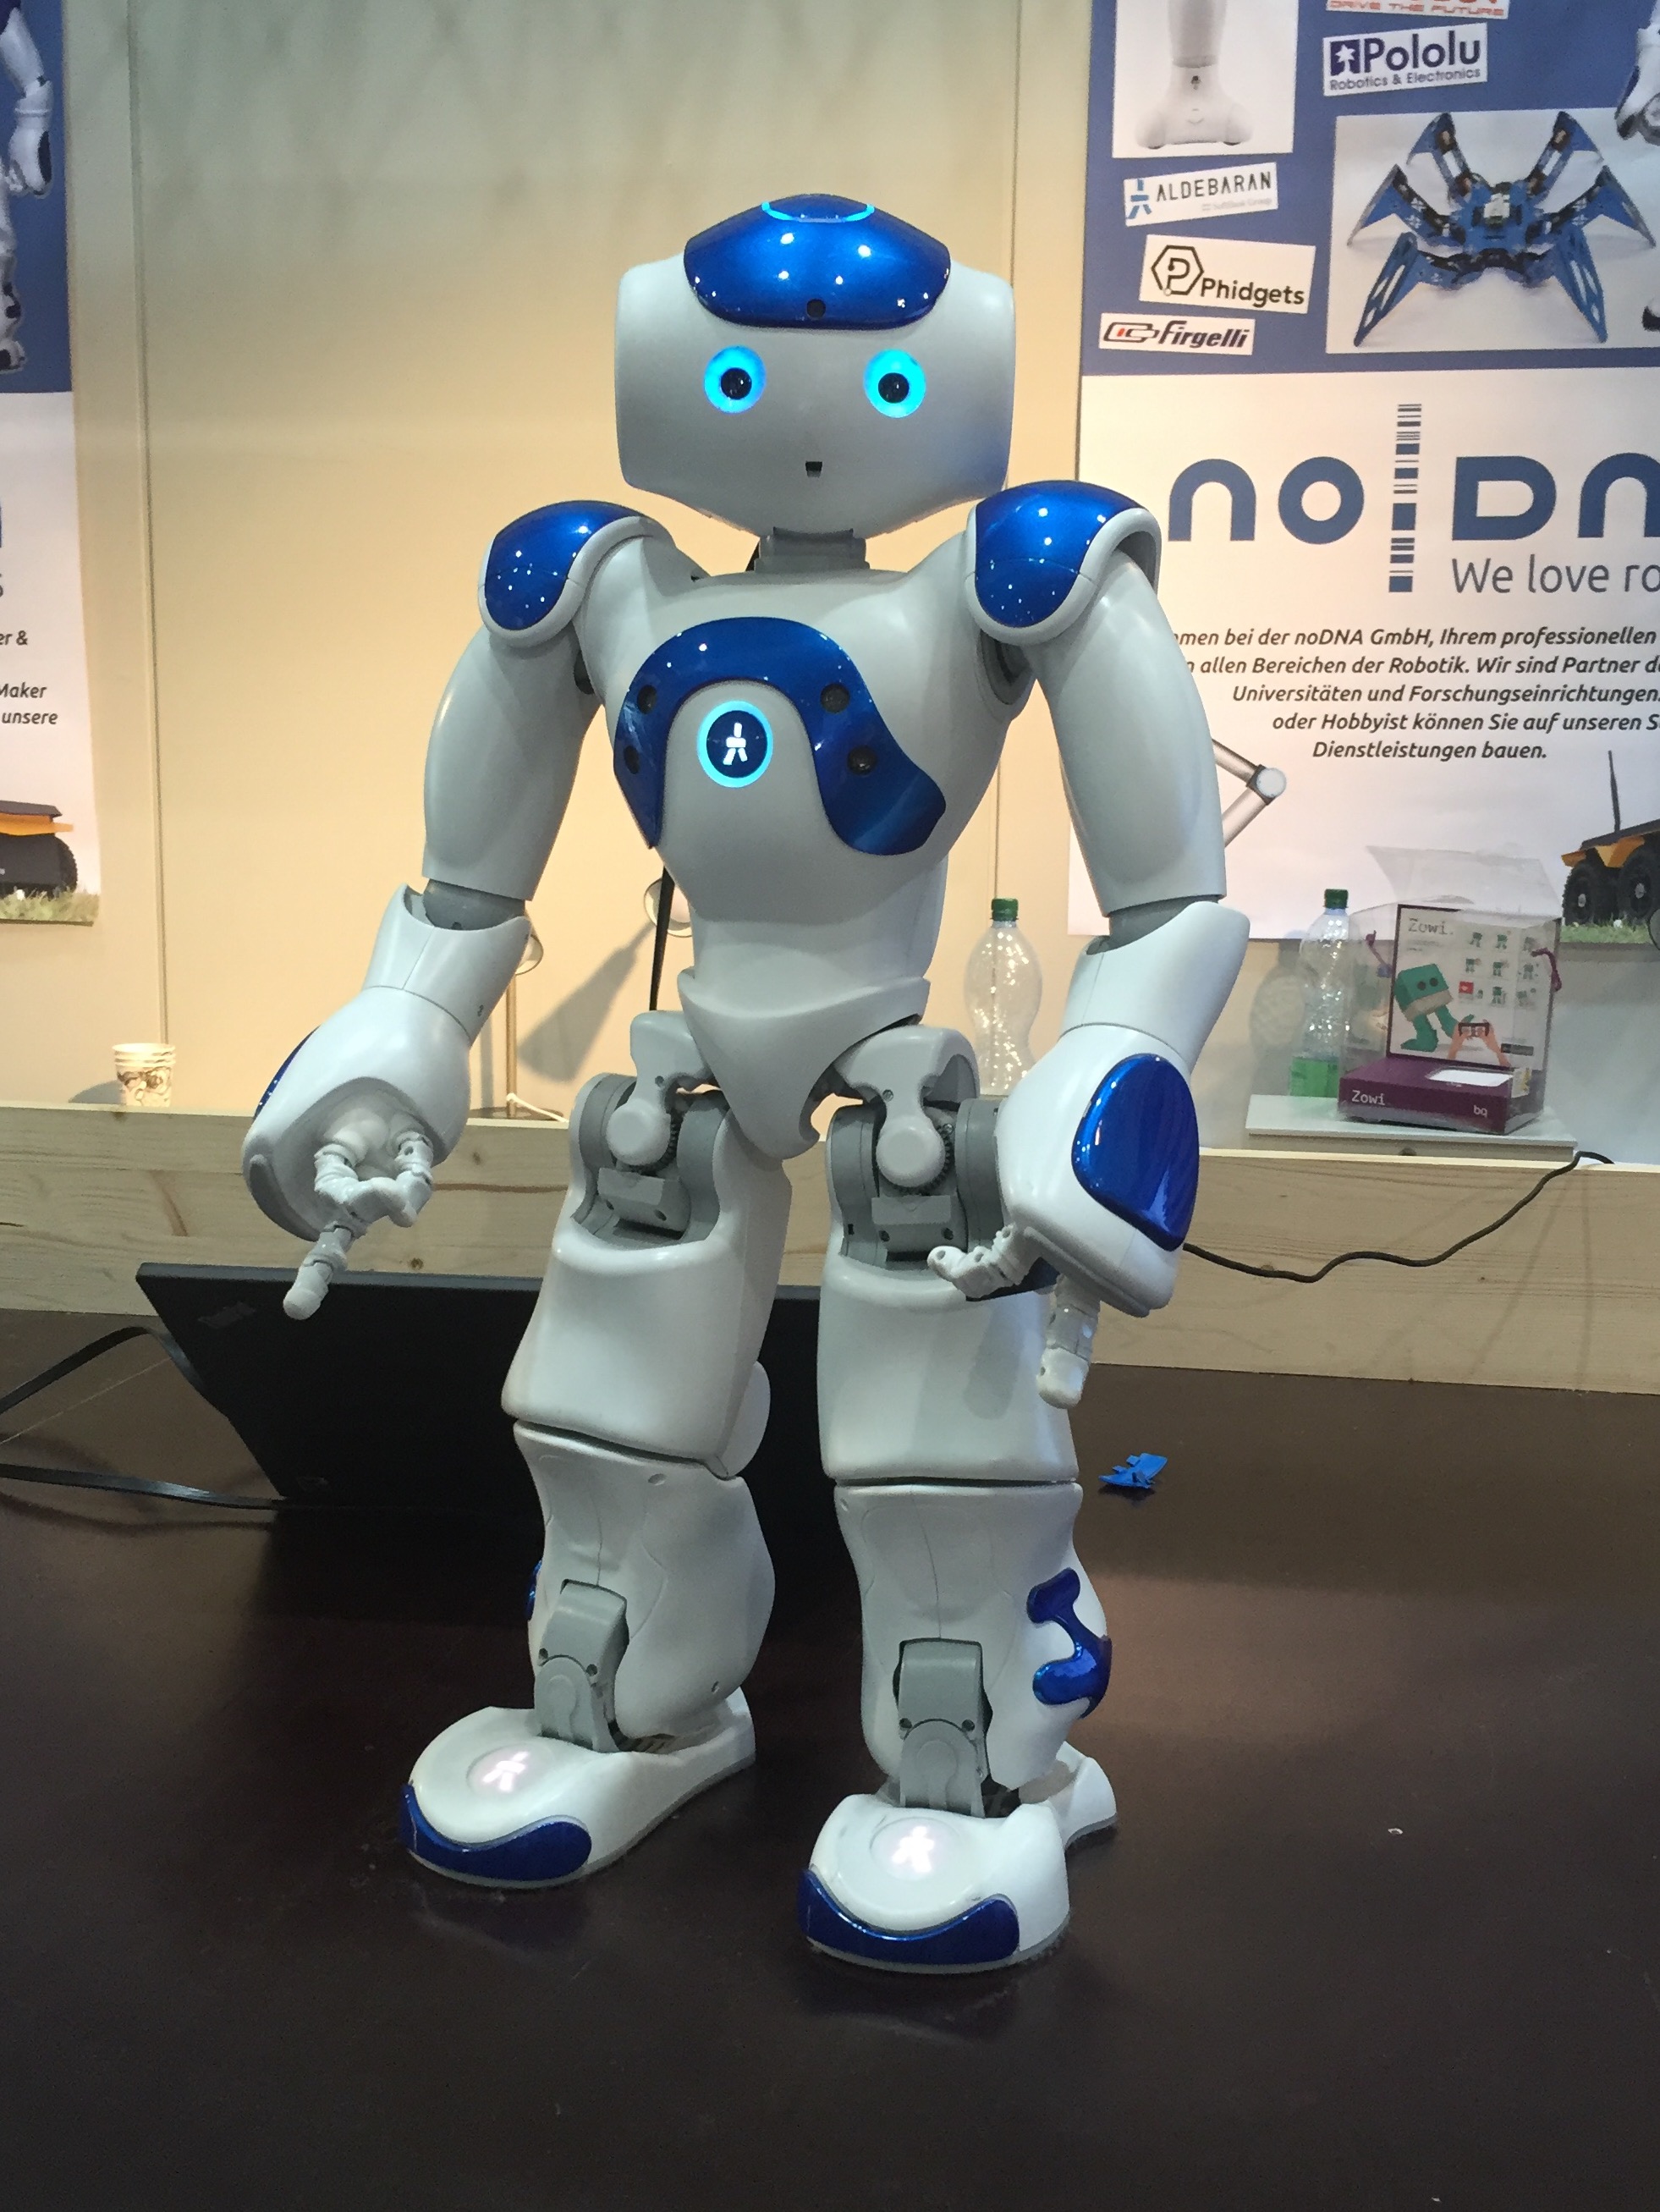
Nao Robot från Robocup 2016

Lysa är en utmärkt tjänst som ger en bra spridning av tillgångarna till en rimlig förvaltningskostnad och dessutom automatiskt balanserar om innehaven till en vald fördelning mellan aktier och räntor. I praktiken fungerar det så att spararnas pengar investeras i tre fonder, Lysa Aktier, Lysa Sverige Aktier och Lysa Räntor i enlighet med vald fördelning.

I slutet av mars tvingades handeln i Lysa Räntor stängas eftersom förvaltaren till en av de underliggande innehaven, Spiltan räntefond Sverige, tillfälligt stoppat handeln. Självklart är det mindre bra att möjligheten till ombalansering därmed stängdes precis under ett pågående börsfall. De som valt en hög ränteandel i syfte att ha likvida medel vid en börskrasch hade under denna period inte möjlighet att öka aktieandelen.

Förra veckan meddelade Lysa att man sålt hela innehavet i Spiltans räntefond. Istället har man tre nya fonder med valutasäkrade internationella obligationer och företagsobligationer. En av de tre fonderna är specifikt inriktade på europeiska företagsobligationer.

Jag tycker att exponeringen mot svenska kronor (SEK) är alltför hög i Lysa Räntor och hade gärna sett större exponering mot de stora världsvalutorna utan valutakurssäkring. Med det sagt är den här ändringen sannolikt bra. Den tycks lämna exponeringen mot svenska kronan oförändrad i och med att de tre fonderna ersätter en svensk företagsobligationsfond. De nya fonderna bör inte riskera att handelsstoppas på samma sätt. Den enda nackdelen jag kan se är att de nya tillgångarna inte finns i Sverige – rent teoretiskt skulle tillgångarna kunna konfiskeras av främmande makt. Den risken torde dock vara extremt liten och närmast försumbar.

Med de nya förändringarna ser Lysas innehav nu ut som nedan. För att göra innehaven mer överskådliga redovisar jag Lysa Aktier och Lysa Sverige Aktier tillsammans under en rubrik.

Aktier
Vanguard Europa 15 %
Vanguard Nordamerika15 %
Vanguard USA15 %
Vanguard Tillväxtmarknader12 %
Vanguard 4 300 småbolag10 %
iShares USA5 %
Vanguard Japan5 %
Vanguard Asian och Australien4 %
Lyxor Europa1 %
Öhman Sverige Marknad Hållbar20 %
(Procenttalen summerar inte till 100 % på grund av avrundning.)
Räntor
AMF räntefond lång17 %
Öhman obligationsfond15 %
Vanguard internationella obligationer15 %
Öhman realräntefond10 %
SPP obligationsfond9 %
XACT obligationer9 %
iShares Europeiska företagsobligationer SEK8 %
Dimensional Global Short-Term Inv. Grade FI Fund SEK7 %
iShares Globla Obligationer SEK5 %
Deutsche Bank globala högavkastande obligationer5 %

Jämför man innehavet med de innehav Lysa hade när jag förra gången skrev om fondroboten augusti 2019 ser man att exponeringen mot SEK i Lysa Räntor ökat från 75 % till 80 %. Det är olyckligt och jag hoppas att trenden gått i andra riktningen nästa gång jag ger en uppdatering.

Får jag önska en ytterligare förbättring hos Lysa blir det möjligheten att spara en valfri andel i värdemetaller, särskilt guld. Om fler önskar detta kanske det blir verklighet en vacker dag framöver.

Uppdatering 2020-04-16: Jag frågade Lysa om den minskade exponeringen mot utländska valutor i Lysa Räntor och fick följande svar:

I dagsläget ner från 25 % till 20 %. Kommer minska ytterligare på sikt är min gissning men inget bestämt.

Uppföljning: Säkra tillgångar

I januari skrev jag inlägget Säkra tillgångar där jag presenterade fyra börshandlade fonder som jag under året planerade att ta in i portföljen. Nu blir det inte så – i coronakrisen har jag istället ökat belåningen – men det kan ändå vara intressant att följa upp hur dessa klarat sig. De fyra tillgångarna, som alla kan handlas via Nordnet, är:

WisdomTree Physical Precious Metals (VZLE)
WisdomTree Agriculture (OD7U)
iShares $ TIPS 0-5 UCITS ETF (SXRH)
SPDR Bloomberg Barclays 0-5 Year Sterling Corporate Bond UCITS ETF (SYBQ)

Utvecklingen i EUR senaste månaden, tre månader och sedan årsskiftet är:

Tillgång1 månad3 månaderi år
VZLE– 1,8 %+ 2,1 %+ 7,5 %
OD7U+ 1,7 %– 9,4 %– 10 %
SXRH+ 4,9 %+ 2,0 %+ 2,9 %
SYBQ– 2,5 %– 4,4 %– 4,4 %

I svenska kronor bör utvecklingen ha blivit några procent bättre eftersom euron stärkts drygt 3 % mot svenska kronan sedan årsskiftet.

Ovanstående visar att ädelmetaller och amerikanska dollar hittills under året varit de bästa säkra tillgångarna av de jag valt ut. Jag har valt en börshandlad fond med inflationsskyddade USD obligationer med kort löptid. Troligen har USD obligationer utan inflationsskydd med lång löptid gått bättre. De tappar dock i värde om räntan eller inflationen stiger.

Den stora besvikelsen av de fyra tillgångar jag valt ut är jordbrukscertifikaten. Jag vet inte hur dessa fungerar och kanske är det inget bra tillgångsslag att ha. Jag hoppas kunna titta närmare på denna klass av tillgångar framöver och se om det är något för mig. Det finns gott om tid – det kommer troligen ta minst två år för mig att betala av belåningen.

Har du andra förslag på säkrare tillgångar jag borde titta på tar jag tacksamt emot dessa.

Portföljen nu under 2 miljoner kronor

Jag har nu uppdaterat portföljvärdet med dagens kurser. Mitt aktuella portföljvärde är 1 934 111 kronor. Därmed är jag inte längre dubbelmiljonär, såvida man inte räknar in andra tillgångar som bostäder och guldpengar m.m. Minskningen beror på dålig börsutveckling.

Black velvet, if you please

Jag har tänkt att jag skall dricka något gott för varje miljon som passeras. Då hade jag främst i åtanke att miljonerna passeras i uppåtgående riktning, men varför inte även på nedvägen? Och vad kan passa bättre än en klassisk Black velvet som tröstat sörjande världen över sedan 1861?

Portföljens olika delar fördelar sig som följer:

Svenska basinnehav59 %
Norska basinnehav2 %
Amerikanska börshandlade fonder18 %
Biotechbolag15 %
Fonder och fondrobotar6 %

Sedan förra rapporten har jag ökat kraftigt i läkemedelsjätten Novartis, ökat i Investor, minskat i Kallebäck Property Invest samt köpt Norwegian Air Shuttle, Sparebanken Øst och Intrum. Köpen har främst gjorts med lånade pengar och jag har nu en skuld på 300 tkr.

Jag rapporterar kvartalsvis och nästa portföljrapport kommer därför kring månadsskiftet juni/juli. Fortsätter raset kan portföljen då ligga under miljonen.

Black velvet, if you please.

Månadsrapport mars

Foto av Dafne Cholet.

Sparande
I mars blir sparande 15 000 kronor varav 10 000 kronor till Avanza, 1 000 kronor till Lysa och 4 000 kronor till ett månadssparande på Nordnet i Superfondet Norge. Jag har haft utgifter för bilförsäkring och presenter till närstående och känner inte att jag kan spara mer än så. Som ni märker fokuserar jag på Superfondet Norge istället för Lysa. Jag tror det är köpläge nu med tanke på det låga oljepriset och svaga norska kronan.

Hälsa
Jag har varit sjuk i princip hela månaden. Det började som en förkylning och därefter fick jag öroninflammation med sprucken trumhinna. Jag har därför inte motionerat och jag har varit mer sporadisk med att ta metformin. Jag har hoppat över fastandet men tänker återuppta det när jag frisk igen. Jag dricker fortsatt inte alkohol dag före arbetsdag.

Köpt & sålt
Jag gör nu många fler affärer än jag brukar. I mitt förra inlägg skrev jag att jag köpt 20 aktier i Boeing. Efter en uppgång på ca +85 % på bara några dagar valde jag att kliva av. Det blev en vinst på 14 500 kronor. Visst, det är småpengar, men i det här läget tar jag alla inkomster jag kan få.

Efter att ha följt rapporteringen kring Norwegian och särskilt sett nyheten att storägaren HBK Holdin kallat tillbaka utlånade aktier har jag blivit mer tveksam till bolagets framtidsutsikter. Jag hoppas fortfarande att Norwegian kan räddas men jag har minskat mitt innehav till 2 000 aktier.

Portföljrapport inom kort
Min belåning ligger nu på ca 300 tkr. Vid månadsskiftet gör jag en portföljuppdatering så att ni kan se vilka innehav jag har. Just nu sneglar jag på möjligheten att öka i något av mina spekulativa biotechbolag med tveksamma framtidsutsikter men det kan komma att ändras snabbt.

Vår hus i Spanien
Hur går det då med vårt hus i Spanien? Såvitt vi vet står det kvar och vi har till och med en uthyrning bokad för april som jag har svårt att se kan bli av under rådande omständigheter. Hela Spanien omfattas av ett nödläge med strikta restriktioner på möjligheten att röra sig inom landet.

Vi har bokat en resa för hela familjen i juli – med Norwegian – och vi är mentalt förberedda för möjligheten att vi inte kan åka och inte heller kan få tillbaka pengarna för våra flygbiljetter. Vi hoppas att läget ser bättre ut under hösten och att vi då kan åka ned men även det känns osäkert.

Köpt & sålt

Foto: Boeing

Den senaste veckan har jag sålt lite av mitt innehav i Kallebäck Property Invest men mest har jag köpt. Jag har handlat Boeing (20 aktier), Intrum (500 aktier), Investor B (100 aktier) och Sparebanken Øst (700 aktier). Min belåning uppgår nu till 360 456 kronor och jag kan slå över gränsen för ordinarie ränta redan imorgon om nedgången fortsätter. Risken finns att börserna faller ytterligare 50 % från nuvarande nivå och då väntar tvångsförsäljning.

Hur påverkar coronakrisen mig? Vad börsfallet beträffar är jag än så länge lugn och närmast oberörd. Det kan ändras om vi ser en halvering från dagens nivå. När det gäller sjukdomsspridningen känner jag oro över Sveriges senfärdighet och att Folkhälsomyndigheten inte klarat att kommunicera en tydligt plan för hur epidemin ska hanteras. Hur mycket bedömer myndigheten att respektive åtgärd som vidtagits sänker sjukdomens grundläggande reproduktionstal? Anser myndigheten att vi bör försöka undertrycka sjukdomen – likt Storbritannien – eller bara begränsa skadorna? Jag vet inte svaren på dessa frågor. Vad jag däremot vet är att de åtgärder vi tar till idag får märkbar påverkan på dödstalen först om två veckor, halv effekt om tre veckor och full effekt först om en månad.

Ni som följt min blogg har säkert förstått att jag förespråkar omedelbara och kraftfulla insatser från första dagen följt av intensiv kontaktspårning och isolering, troligen i kombination med moderat social distansering, tills dess att vi har ett vaccin eller att sjukdomen utrotats.

En månadsrapport och ny uppdatering av portföljvärdet kommer vid månadsskiftet. Har jag då mer än 1,5 miljoner kronor? Det återstår att se.

Värdet av en säljoption

File:Philippine-stock-market-board.jpg
Foto: Katrina Tuliao / CC BY

Trogna läsare minns kanske att jag i slutet av oktober berättade om mina upplevelser av IT-kraschen och finanskraschen. I min månadsrapport för oktober som kom bara någon dag senare skrev jag följande:

Efter att jag skrev mitt förra inlägg om mina upplevelser av IT-kraschen och finanskraschen blev jag motiverade att köpa en säljoption. Jag har därför köpt 10 kontrakt OMXS300O1200 för ca 2000 kronor. Det är en säljoption med inlösen den 20 mars 2020 som denna dag ger mig 10*100*(1200-x) kronor, om resultatet är positivt, där x är indexet OMXS30 vid lösendagen. Idag står indexet på 1737 så det krävs ett enormt börsfall om jag ska tjäna pengar.

Tiden gick och det kom som alla troligen är smärtsamt medvetna om ett enormt börsfall. Jag hade i det närmaste glömt bort köpet men när jag loggade in idag för att handla såg jag att mina säljoptioner vaknat till liv. Kanske har jag klivit av för tidigt, men jag valde att realisera vinsten och sålde hela innehavet för 20 000 kronor. Småpengar visserligen, men i det här börsläget är jag mycket tacksam. Hur skulle ni läsare ha resonerat? Skulle ni ha gjort som jag och sålt eller hållit kvar i hopp om större vinst?

Pengarna brände jag snabbt när jag dubblerade mina innehav i Norwegian och Novartis. Nu äger jag 2 000 respektive 200 aktier. Marknadsvärdet ligger på ca 15 000 respektive 140 000 kronor men kan ändras snabbt.

Jag har även ändrat fördelning i Lysa till 90/10 aktier och räntor i enlighet med mina strategier. Det är dock så små pengar det handlar om att det knappast gör så mycket vare sig från eller till. Jag har även ökat till 20 % Ryssland i min fondförsäkring hos AMF.

Nackdelen är att jag nu börjar bli rätt tungt belånad, med en skuld på drygt 225 000 kronor. Faller börsen lika mycket igen – vilket den gjorde under finanskrisen – får jag det svårt men inte omöjligt.

Varför tidiga insatser i en epidemi är oerhört viktiga

Figurtext: Bekräftade fall av covid-19 i Sverige – från c19.se. Röd linje är totalt antal fall och gul linje antal bekräftade fall per dag.


En aspekt jag upplevt saknats i den annars utförliga nyhetsrapporteringen kring det nya coronaviruset SARS-CoV-2 är varför tidiga åtgärder är så oerhört viktiga. När jag idag läst att även Sveriges statsepidemiolog inte inser detta känner jag att det är hög tid att skriva några ord. Ska jag sammanfatta det jag skriver nedan i en enda mening blir det följande:

Åtgärder som är otillräckliga för att i senare läge stoppa en pågående epidemi kan vara fullt tillräckliga om de sätts in i ett tidigt skede.

Något förenklat kan en epidemi delas in i tre faser: en initial etableringsfas med få smittade där slumpen i mångt och mycket är styrande, en exponentiell tillväxtfas med många smittande i vilken utvecklingen blir tämligen förutsägbar, och en utplaningsfas där en stor andel av befolkningen blivit immuna och epidemin därför klingar av. Sverige befinner sig nu någonstans i övergången mellan de två första faserna.

När man befinner sig i den exponentiella tillväxtfasen finns bara ett sätt att stoppa epidemin, om man inte vill vänta till utplaningsfasen. Man måste säkerställa att en infekterad person i genomsnitt inte smittar fler än en annan person. I medicinsk och vetenskaplig litteratur säger man att det grundläggande reproduktionstalet måste bli mindre än ett. I avsaknad av ett vaccin kan man uppnå detta genom att minska virusets möjligheter att spridas genom den typ av åtgärder som nu genomförs i bland annat Italien. Dessa åtgärder måste vidhållas tills dess att epidemin är helt utrotad, annars blommar den upp igen tills immunitet blivit tillräckligt utbredd.

Det är av två skäl mycket lättare att stoppa en epidemi när den befinner sig i den initiala etableringsfasen. Det första är att man kan använda kontaktspårning för att effektivt minska det grundläggande reproduktionstalet. Kontaktspårning är dock mycket resurskrävande och effektiviteten klingar snabbt av när antal samtida fall ökar. Det andra är att man tack vare slumpmässigheten kan lyckas stoppa epidemin även om det grundläggande reproduktionstalet är aningen större än ett. Åtgärder som är otillräckliga för att stoppa epidemin i den exponentiella tillväxtfasen kan alltså, tillsammans med kontaktspårning, vara fullt tillräckliga för att stoppa epidemin i den initiala tillväxtfasen.

Om de åtgärder man sätter in tidigt i den initiala tillväxtfasen är tillräckliga för att det grundläggande reproduktionstalet ska bli mindre än ett kan man nöja sig med detta. Når man inte hela vägen fram blir det avgörande att minimera antalet importfall för att maximera chansen att epidemin dör ut av slumpen. Det kan exempelvis göras genom att avråda från resor till länder med många smittade, sätta upp värmekameror vid inresor och stoppa alla direktflyg från länder med många smittade för att öka chansen att smittade upptäcks av värmekameror (längre restider ökar chansen att resenärerna utvecklar sjukdomen innan de passerar värmekameran). Utöver detta får man göra vad man kan för att de infekterade resenärer som inte upptäcks på flygplatsen inte ska sprida smittan vidare, t.ex. genom att uppmana dem att stanna hemma de första dagarna och vara uppmärksamma på symptom.

Sverige har tyvärr inte gjort något, förutom kontaktspårning. Som enda åtgärd har kontaktspårning inte räckt för att det grundläggande reproduktionstalet ska bli mindre än ett och nu väntar en exponentiell tillväxtfas som vårt sjukvårdssystem inte har kapacitet för.

Köpt och sålt (och lite om den svenska sjukvården)

Foto: Norwegian (Creative Commons).

Börskaoset fortsätter och antalet personer utanför Kina som smittats av det nya coronaviruset fortsätter växa. Om vi får en okontrollerad spridning av viruset krävs, enligt en norsk beräkningsmodell, 4 000 intensivvårdsplatser i landet. Någon sådan siffra vill dock inte Folkhälsomyndigheten tala om:

Det visar att det är en orimlig siffra att jobba med. Vi kan inte skaka fram 4.000 intensivvårdsplatser i Sverige. Det är inte en rimlig siffra. 

Vad händer då om den norska beräkningsmodellen trots allt visar sig stämma och intensivvårdsplatserna inte räcker? Ja, då dör människor som annars hade kunnat räddas. För bara 20 år sedan hade Sverige en krigssjukvård i världsklass med 29 fältsjukhus och en kapacitet att ta emot 125 000 akutpatienter. I beredskapslager runtom i landet fanns nödvändiga mediciner och utrusning, bland annat 88 000 extrasängar och 5 miljoner andningsskydd. I ett riksdagsbeslut år 2004 avvecklades i princip hela organisationen och nu måste Myndigheten för samhällsskydd och beredskap (MSB) söka med ljus och lykta över hela landet bara för att få fram andningsskydd så att det räcker till den ordinarie sjukvårdspersonalen. Hade vi haft kvar de gamla fältsjukhusen skulle de sannolikt ha kunnat erbjuda minst 4 000 intensivvårdsplatser.

Man kan undra hur MSB tänker att svenska sjukvården ska kunna svara upp mot behoven om det faktiskt blir krig med eventuell användning av massförstörelsevapen mot svenska städer. Troligen lever de kvar i föreställningen om evig frid och fred där det alltid går att köpa nytt material med kort varsel och behovet av intensivvårdsplatser aldrig växer kraftigt. Jag hoppas det nya coronaviruset blir en väckarklocka.

Nu över till det egentliga temat för detta inlägg, köpt och sålt. Jag har svårt att sitta på händerna när jag ser börserna åka berg- och dalbana. Under dagen har jag köpt en liten post i Norwegian som fallit kraftig på börsen:

Jag fick 1 000 aktier för 11,7 NOK styck, för en total kostnad om knappt 12 000 kronor. För att inte behöva finansiera köpet med lån sålde jag kort därefter mitt innehav i Global X MSCI Nigeria ETF. Då Norwegian i dagsläget har karaktären av en lottsedel placerade jag innehavet i min gamla hederliga aktiedepå.

Mina 1 000 aktier i Norwegian är bara ett litet innehav men med tur kan de komma att växa flerfalt i värde de kommande åren.

Månadsrapport februari

Foto av Dafne Cholet.

Sparande
Nu i februari provar jag att spara 18 000 kronor varav 10 000 kronor till Avanza, 6 000 kronor till Lysa och 2 000 kronor till ett månadssparande på Nordnet i Superfondet Norge. Sparandet kanske är i högsta laget och jag kan komma att behöva dra ned på beloppet framöver. Vi får se.

Hälsa
Jag har fortsatt fasta två gånger i veckan, måndagar och torsdagar, fortsatt med löpning två dagar i veckan och tar 500 mg metformin de flesta dagar. Jag dricker fortsatt inte alkohol dag före arbetsdag, men det tycks ha den negativa konsekvensen att jag börjat dricka mer på helgerna istället.

Köpt & sålt
Som jag skrivit i förra inlägget har jag köpt 80 aktier i det schweiziska läkemedelsföretaget Novartis, för ett totalt innehav om 100 aktier. Köpet finansierades huvudsakligen med lån från Avanza.

Börskaoset
De amerikanska börserna återhämtade sig en aning under gårdagen. För Dow Jones index var det i procent den största uppgången sedan 2009. Som följande bild visar är det dock en bit kvar innan raset helt är återhämtat:

Spridningen av coronaviruset tycks mattas av i Kina men fortsätter i oförminskad kraft i andra delar av världen. Inspirerad av nyhetsrapporteringen beställde jag igår 5 stycken FFP2-godkända andningsskydd till familjen. Dessa filtrerar bort minst 94 % av alla luftburna partiklar. Jag tror inte vi kommer att använda filtren mot just coronaviruset men de kan vara bra att ha i beredskap för framtiden. Leveranstiden är i dagsläget mycket lång och jag vet inte när vi får dem.

Avslutningsvis läste jag att Kina nu kräver att samtliga medborgare som vill använda allmänna utrymmen laddar ned och använder en statlig app som avgör om de är en smittrisk eller ej. Enligt New York Times granskning gör dock appen mer än detta – den delar även information om användarna till polisen. Återstår att se om medborgarna slipper använda appen när utbrottet är förbi eller om den är här för att stanna.

Smart teleskop
Jag har för avsikt att spara ihop 10 miljoner kronor och det kommer att dröja ett bra tag – troligen ett decennium – innan jag kan köpa någon onödig lyxpryl. Med det sagt tycker jag det nya ”smarta” teleskopet STELLINA verkar högst intressant. Det ställer in sig självt och man kan i lugn och ro sitta i vardagsrummet och beställa bilder från sin surfplatta på astronomiska objekt man finner intressanta. Enda nackdelen är att man inte kan se på himlen direkt, resultatet kommer alltid i form av en bild.